


Matriz de probabilidade e impacto e EMV: como quantificar riscos em projetos
BlogMatriz de probabilidade e impacto ordena riscos; o EMV mede quanto reservar. Veja a escala da CGU, o cálculo do EMV e um exemplo numérico completo.

A matriz de probabilidade e impacto classifica cada risco de um projeto por uma nota (probabilidade multiplicada por impacto), e o valor monetário esperado (EMV, na sigla em inglês de expected monetary value) converte o mesmo risco em reais, multiplicando a chance de ocorrência pelo custo que ele causaria; a soma dos EMV das ameaças é a base para dimensionar a reserva de contingência. A matriz diz qual risco tratar primeiro, e o EMV diz quanto dinheiro reservar. Os dois métodos usam as mesmas duas entradas e produzem ordenações diferentes, como mostra o exemplo numérico adiante. As regras e as fontes citadas valem até 29/10/2026.
A tese deste artigo: matriz de probabilidade e impacto e EMV respondem a perguntas distintas (“o que tratar primeiro?” e “quanto reservar?”), e o gerente de projetos que usa apenas um dos dois decide com metade da informação. Para quem quer atuar na área, a Strong oferece o MBA FGV em Gestão de Projetos.
O que é a matriz de probabilidade e impacto e como funciona a escala?
A matriz de probabilidade e impacto é uma grade que cruza duas escalas qualitativas, a chance de o risco ocorrer e a gravidade do efeito se ele ocorrer, e atribui a cada risco um nível. O exemplo público mais detalhado em português é a Metodologia de Gestão de Riscos da Controladoria-Geral da União (CGU), publicada como anexo da Portaria CGU nº 910, de 3 de abril de 2018, e detalhada no Manual de junho de 2018 (versão 1.0). Trata-se da metodologia de um órgão público para os processos da própria CGU, e não de um padrão universal de projetos; serve aqui como modelo documentado de como uma escala numérica é construída.
A CGU usa cinco níveis, com pesos que não crescem de forma linear. A mesma escala vale para probabilidade e para impacto:
| Nível | Peso na escala da CGU |
|---|---|
| Muito baixo(a) | 1 |
| Baixo(a) | 2 |
| Médio(a) | 5 |
| Alto(a) | 8 |
| Muito alto(a) | 10 |
O risco inerente (RI) é o produto do peso de probabilidade (NP) pelo peso de impacto (NI): RI = NP × NI. O resultado cai em quatro faixas:
| Faixa do risco inerente | Nota (NP × NI) |
|---|---|
| Risco baixo | 0 a 9,99 |
| Risco médio | 10 a 39,99 |
| Risco alto | 40 a 79,99 |
| Risco extremo | 80 a 100 |
Como os pesos são 1, 2, 5, 8 e 10, a nota assume apenas 14 valores possíveis. Os produtos da tabela abaixo são cálculos próprios sobre a escala da CGU:
| Probabilidade × impacto | Nota | Faixa |
|---|---|---|
| 2 × 2 | 4 | Baixo |
| 5 × 5 | 25 | Médio |
| 8 × 5 | 40 | Alto |
| 8 × 8 | 64 | Alto |
| 8 × 10 | 80 | Extremo |
| 10 × 10 | 100 | Extremo |
A metodologia da CGU também calcula o risco residual (RR), que é o risco inerente multiplicado por um fator de avaliação dos controles existentes: RR = RI × FC. Os fatores são 1, 0,8, 0,6, 0,4 e 0,2, e quanto menor o fator, mais eficaz o controle. Um risco inerente de nota 40 com controle de fator 0,4 resulta em risco residual de nota 16.
Como calcular o valor monetário esperado (EMV)?
O EMV de um risco é a probabilidade de ocorrência multiplicada pelo impacto financeiro: EMV = P × I. Um risco com 40% de chance e custo de R$ 50.000 se ocorrer tem EMV de R$ 20.000 (Hipótese ilustrativa, não é dado de projeto real). O EMV total do projeto é a soma dos EMV de todos os riscos, EMV = Σ(P × I).
A literatura do Project Management Institute (PMI) registra o método há mais de duas décadas. Gump (2001), na revista PM Network (volume 15, número 1, páginas 43 a 45), descreve o EMV como probabilidade vezes impacto, aplicado em árvores de decisão, e aponta que a parte difícil é obter entradas confiáveis, além de lembrar que um risco de baixa probabilidade ainda pode causar o impacto integral quando ocorre.
Shrivastava (2012), em trabalho apresentado no PMI Global Congress North America, resume o processo do Practice Standard for Project Risk Management (2009) em seis etapas: planejar, identificar, analisar qualitativamente (com a matriz de probabilidade e impacto e limiares de classificação), analisar quantitativamente (análise de sensibilidade, EMV e simulação de Monte Carlo), planejar respostas e monitorar. Pelo mesmo trabalho, as respostas são sete estratégias: três para ameaças, três para oportunidades e uma para ambas. Oportunidades entram no cálculo do EMV com valor positivo, e ameaças com valor negativo, de modo que o saldo do projeto considera os dois lados.
Shrivastava (2014), também no PMI Global Congress North America, trata do uso do EMV na reserva: a reserva de contingência corresponde à soma dos EMV dos riscos identificados e cobre os “desconhecidos conhecidos”, enquanto a reserva gerencial cobre o que não foi identificado. O trabalho critica a reserva fixada em percentual do orçamento (por exemplo, 10%), porque o percentual ignora os riscos específicos do projeto, e lista limitações do EMV: o método perde força com poucos riscos ou quando todos os riscos têm alta probabilidade, e o EMV nunca coincide com o impacto real, pois o risco ocorre ou não ocorre.
Qual é a diferença entre a matriz e o EMV num projeto real?
Hipótese ilustrativa, não é dado de projeto real. Um projeto com orçamento-base de R$ 2.000.000 tem seis riscos de ameaça. Para converter percentuais em níveis, a simulação usa limiares que são premissa própria deste artigo, e não parte da metodologia da CGU:
| Nível | Probabilidade | Impacto (% do orçamento) |
|---|---|---|
| Muito baixo(a) | até 10% | até 1% (R$ 20.000) |
| Baixo(a) | 11% a 30% | acima de 1% até 3% (até R$ 60.000) |
| Médio(a) | 31% a 50% | acima de 3% até 6% (até R$ 120.000) |
| Alto(a) | 51% a 70% | acima de 6% até 10% (até R$ 200.000) |
| Muito alto(a) | acima de 70% | acima de 10% (acima de R$ 200.000) |
Com essa conversão, os seis riscos recebem nota na escala da CGU e EMV em reais:
| Risco | Probab. | Impacto (R$) | Nível P (peso) | Nível I (peso) | Nota | Faixa | EMV (R$) |
|---|---|---|---|---|---|---|---|
| R1 Atraso na entrega de equipamentos pelo fornecedor | 50% | 120.000 | Médio (5) | Médio (5) | 25 | Médio | 60.000 |
| R2 Mudança de escopo pedida pelo cliente | 70% | 40.000 | Alto (8) | Baixo (2) | 16 | Médio | 28.000 |
| R3 Saída de profissional-chave da equipe | 30% | 150.000 | Baixo (2) | Alto (8) | 16 | Médio | 45.000 |
| R4 Falha na integração com sistema legado | 60% | 100.000 | Alto (8) | Médio (5) | 40 | Alto | 60.000 |
| R5 Alta do dólar sobre insumos importados | 40% | 75.000 | Médio (5) | Médio (5) | 25 | Médio | 30.000 |
| R6 Reprovação em auditoria regulatória | 5% | 300.000 | Muito baixo (1) | Muito alto (10) | 10 | Médio | 15.000 |
| Total | 238.000 |
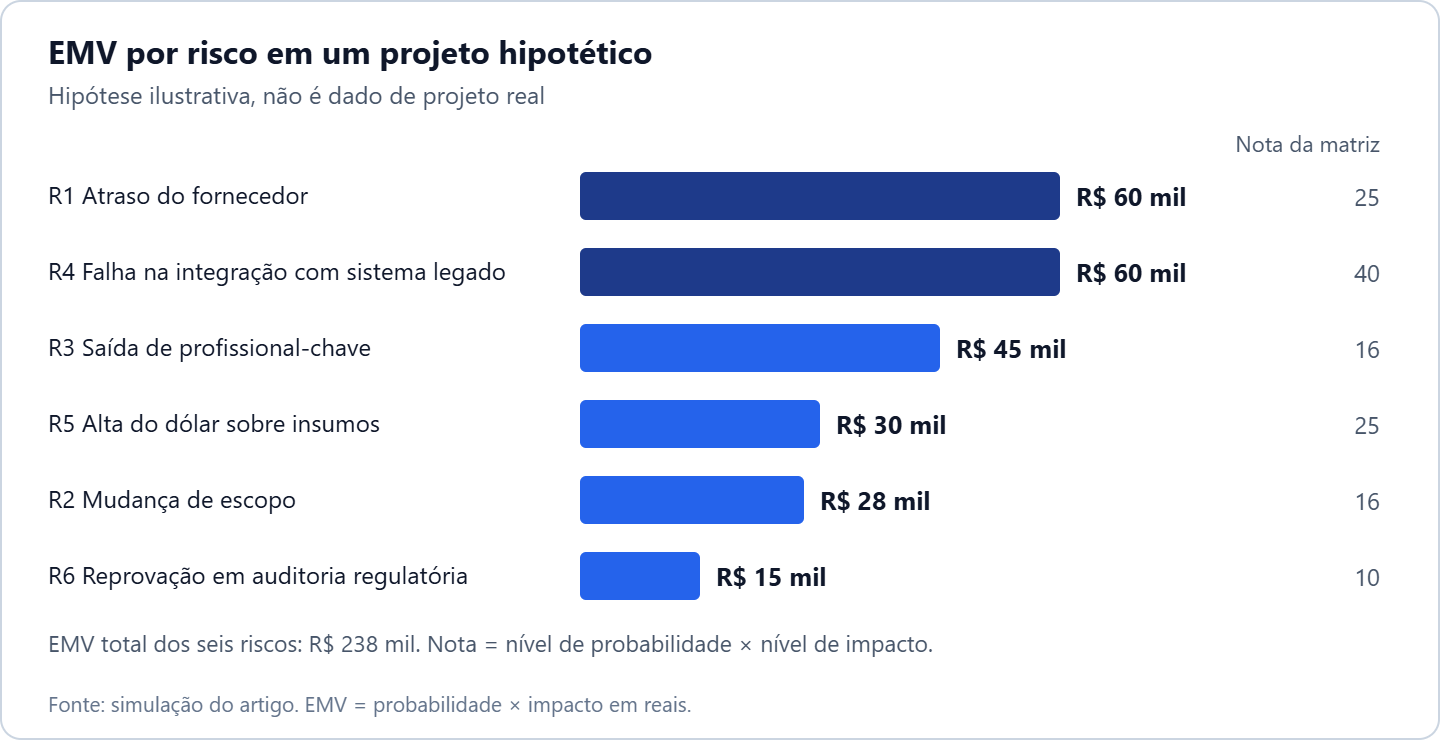
As duas ordenações divergem:
| Risco | Posição pela matriz (nota) | Posição pelo EMV (R$) |
|---|---|---|
| R1 | 2º, empatado com R5 (25) | 1º, empatado com R4 (60.000) |
| R4 | 1º (40) | 1º, empatado com R1 (60.000) |
| R3 | 4º, empatado com R2 (16) | 3º (45.000) |
| R5 | 2º, empatado com R1 (25) | 4º (30.000) |
| R2 | 4º, empatado com R3 (16) | 5º (28.000) |
| R6 | 6º (10) | 6º (15.000) |
Três leituras saem da comparação. A matriz coloca R5 acima de R3, embora o EMV de R3 (R$ 45.000) seja 50% maior que o de R5 (R$ 30.000). A matriz empata R2 e R3 em nota 16, embora o EMV de R3 seja cerca de 61% maior que o de R2. E cinco dos seis riscos caem na faixa média, o que, na lógica da CGU, costuma levar à aceitação sem novo controle, mas esses cinco riscos somam R$ 178.000 de EMV, ou 74,8% do EMV total. A escala de pesos 1, 2, 5, 8 e 10 comprime diferenças que o dinheiro mostra.
Como dimensionar a reserva de contingência com o EMV?
A reserva de contingência segundo o método de Shrivastava (2014) é a soma dos EMV: R$ 238.000, ou 11,9% do orçamento-base de R$ 2.000.000. A regra prática de 10% resultaria em R$ 200.000, R$ 38.000 abaixo do valor esperado das perdas. Em outro projeto, com perfil de riscos mais leve, o mesmo percentual de 10% poderia sobrar. O EMV permite justificar o valor da reserva risco a risco, e o percentual fixo não permite.
A reserva por EMV cobre a média, e não o pior caso. Se R1, R3 e R4 ocorrerem no mesmo projeto, a perda é de R$ 370.000, R$ 132.000 acima da reserva. Se todos os seis riscos ocorrerem, a perda chega a R$ 785.000, ou 39,25% do orçamento-base. Esses valores são cálculos próprios sobre a hipótese acima e ilustram o limite que Shrivastava (2014) aponta: o EMV não prevê o resultado de um risco isolado.
O EMV também mede se um tratamento compensa. Em R4, uma ação de testes de integração antecipados, com custo de R$ 25.000, reduziria a probabilidade de 60% para 20%, sem mudar o impacto de R$ 100.000. O EMV de R4 cai de R$ 60.000 para R$ 20.000, uma redução de R$ 40.000 contra um custo de R$ 25.000, com saldo favorável de R$ 15.000. A nota de R4 passa de 40 (alto) para 10 (2 × 5, faixa média). A reserva de contingência baixa de R$ 238.000 para R$ 198.000, e os R$ 25.000 da ação entram no orçamento-base. A regra de decisão é direta: tratar compensa quando a redução do EMV supera o custo do tratamento.
Que respostas ao risco existem e quando cada uma se aplica?
A CGU define quatro opções de tratamento (Quadro 13 do Manual), cada uma associada à faixa do risco e à relação custo-benefício do controle:
| Opção | Quando se aplica, segundo o Manual da CGU |
|---|---|
| Mitigar | Risco classificado como alto ou extremo, com controle de custo-benefício adequado; implementa controles que reduzem causas ou consequências |
| Compartilhar | Risco alto ou extremo, mas sem controle de custo-benefício adequado; pode usar terceirização ou apólice de seguro |
| Evitar | Risco alto ou extremo, com controle de custo muito elevado ou sem quem aceite compartilhar; significa encerrar o processo |
| Aceitar | Risco dentro das faixas de apetite a risco (baixo ou médio); nenhum controle novo é implementado |
No exemplo, R4 (nota 40, faixa alta) cai em “mitigar”, e a conta do EMV confirma que o custo de R$ 25.000 é menor que o ganho de R$ 40.000. Os outros cinco riscos ficam na faixa de apetite e seriam aceitos; o EMV mostra que a aceitação de cinco riscos consome R$ 178.000 da reserva, e essa soma precisa estar prevista no orçamento. Pelo PMI (Shrivastava, 2012), as estratégias para ameaças são evitar, transferir e mitigar; para oportunidades, explorar, compartilhar e melhorar; e aceitar vale para os dois casos.
A matriz de riscos da Lei 14.133 é a mesma matriz de probabilidade e impacto?
Não. A Lei 14.133/2021 (Lei de Licitações e Contratos Administrativos) usa a expressão “matriz de riscos” com sentido contratual: é uma cláusula que distribui riscos e responsabilidades entre as partes e fixa o equilíbrio econômico-financeiro inicial do contrato. A matriz de probabilidade e impacto, ao contrário, é uma ferramenta de análise. Os dois instrumentos se complementam: a análise quantifica, e a cláusula aloca.
| Dispositivo | O que trata |
|---|---|
| Art. 6º, XXVII | Define a matriz de riscos como cláusula contratual que define riscos e responsabilidades e caracteriza o equilíbrio econômico-financeiro inicial |
| Art. 18, X | Inclui a análise de riscos entre os elementos da fase preparatória da licitação |
| Art. 22 | Permite que o edital contemple matriz de alocação de riscos, com alocação eficiente entre contratante e contratado, e prevê taxa de risco no valor estimado |
| Art. 92, IX | Lista a matriz de riscos como cláusula necessária do contrato, quando for o caso |
| Art. 103, § 3º | Exige que a alocação dos riscos seja quantificada para projetar os reflexos de seus custos no valor estimado da contratação |
| Art. 103, § 4º | A matriz de alocação define o equilíbrio econômico-financeiro inicial do contrato |
A lei não prescreve o EMV nem a matriz de probabilidade e impacto. O art. 103, § 3º, porém, exige que a alocação seja quantificada, e o cálculo de probabilidade vezes impacto é um caminho técnico para cumprir essa exigência: o EMV de cada risco alocado ao contratado indica quanto o valor estimado deve absorver.
Que profissionais e que formação trabalham com gestão de riscos em projetos?
A análise de riscos faz parte do trabalho do Gestor de Projetos, que responde pelo plano de riscos e pela reserva, e do Analista de Projetos, que mantém o registro de riscos, atualiza probabilidades e impactos e acompanha o EMV. Na Strong, a formação em gerenciamento de projetos está distribuída em cursos de perfis diferentes: o MBA FGV em Gestão de Projetos, o MBA em Gerenciamento de Projetos (Live), a Pós-Graduação em Gerenciamento de Projetos (Online) e o MBA Executivo em Gestão com Ênfase em Gerenciamento de Projetos (Online).
Como a matriz de impacto e probabilidade é usada em instituições financeiras?
A Revista Estudos e Negócios, publicação da Strong Business School (nº 30, jan–jun/2021, pp. 52–53), traz a aplicação da técnica em uma instituição financeira, o Itaú Unibanco Holding. A técnica reúne quatro partes: descrição do risco, análise de impacto e probabilidade, plano de contenção e contingências e histórico. Os critérios de impacto incluem tempo de conclusão, custo orçamentário, qualidade do produto e aspectos comercial, legislativo e político; a probabilidade vem do histórico estatístico; e os riscos recebem as classes pouco relevante, significante ou crítico. Os riscos analisados foram o cambial, o de mercado e o de insolvência. O caso mostra que o método não se limita a projetos: a mesma lógica de nota por probabilidade e impacto organiza o risco corporativo.
Quais erros distorcem a matriz e o EMV?
Cinco falhas aparecem com mais frequência na aplicação dos dois métodos:
| Falha | Efeito | Como evitar |
|---|---|---|
| Probabilidade sem histórico | A estimativa vira palpite, e Gump (2001) aponta as entradas confiáveis como a parte difícil do EMV | Usar dados de projetos anteriores e registrar a fonte de cada estimativa |
| Escala não proporcional | Pesos como 1, 2, 5, 8 e 10 geram empates e inversões frente ao valor em reais | Usar a matriz para ordenar e o EMV para dimensionar |
| Riscos dependentes tratados como independentes | A soma dos EMV ignora que um risco pode disparar outro | Revisar a lista de riscos em busca de causas comuns |
| Poucos riscos ou todos de alta probabilidade | O EMV perde poder de previsão (Shrivastava, 2014) | Ampliar a lista de riscos ou complementar com simulação de Monte Carlo |
| Reserva em percentual fixo | Ignora os riscos específicos do projeto (Shrivastava, 2014) | Calcular a reserva pela soma dos EMV e conferir com o percentual |
Fontes e metodologia
Fontes consultadas: Controladoria-Geral da União, Metodologia de Gestão de Riscos, Manual, versão 1.0, junho/2018, e Portaria CGU nº 910, de 3 de abril de 2018; Gump (2001), PM Network, volume 15, número 1, páginas 43 a 45; Shrivastava (2012) e Shrivastava (2014), ambos apresentados no PMI Global Congress North America; Lei nº 14.133/2021, arts. 6º, 18, 22, 92 e 103. A versão 1.0 do Manual foi a consultada; versões posteriores da metodologia da CGU não foram verificadas.
Cálculos próprios: as notas, os EMV, as somas, os percentuais, a comparação de ordenações, o cenário de ocorrência conjunta e a análise da mitigação de R4 resultam de aritmética direta sobre a hipótese ilustrativa, que não é dado de projeto real. Os limiares que convertem percentuais em níveis são premissa própria, não fazem parte da metodologia da CGU, e outra conversão alteraria as notas e as posições da matriz, mas não os EMV. O cálculo do EMV ignora dependência entre riscos, e a reserva por EMV não substitui a reserva gerencial para riscos não identificados. A comparação entre o art. 22 e a taxa de risco, e entre o art. 103 e o EMV, é interpretação do texto, não norma expressa.
Perguntas frequentes sobre matriz de probabilidade e impacto e EMV
O que é matriz de probabilidade e impacto?
É uma grade que cruza a chance de ocorrência do risco com a gravidade do seu efeito e produz uma nota. Na metodologia da CGU, a nota é o produto de pesos de 1, 2, 5, 8 e 10, e o resultado se divide em risco baixo (até 9,99), médio (10 a 39,99), alto (40 a 79,99) e extremo (80 a 100).
Como calcular o valor monetário esperado (EMV)?
Multiplica-se a probabilidade de ocorrência pelo impacto financeiro: um risco de 40% de chance e custo de R$ 50.000 tem EMV de R$ 20.000 (hipótese ilustrativa). O EMV do projeto é a soma dos EMV de cada risco.
Como calcular a reserva de contingência de um projeto?
Pelo método descrito por Shrivastava (2014), a reserva de contingência é a soma dos EMV dos riscos identificados. A reserva gerencial, separada, cobre os riscos não identificados. A regra de um percentual fixo do orçamento ignora os riscos do projeto.
A matriz de riscos da Lei 14.133 é igual à matriz de probabilidade e impacto?
Não. A matriz da lei é uma cláusula contratual que distribui riscos e responsabilidades entre as partes (art. 6º, XXVII, e art. 103). A matriz de probabilidade e impacto é uma técnica de análise. A lei exige que a alocação de riscos seja quantificada (art. 103, § 3º), e o EMV é um meio de quantificar.
Quando vale a pena mitigar um risco?
Quando a redução do EMV supera o custo do tratamento. No exemplo, a ação de R$ 25.000 reduz o EMV de R$ 60.000 para R$ 20.000, e o saldo favorável é de R$ 15.000. Pela CGU, mitigar se aplica a risco alto ou extremo com controle de custo-benefício adequado.
Que curso da Strong e que carreiras se relacionam ao tema?
O MBA FGV em Gestão de Projetos é o curso mais direto para o tema, e há também o MBA em Gerenciamento de Projetos (Live). As carreiras relacionadas são Gestor de Projetos e Analista de Projetos, ambas no Guia de Carreiras da Strong.


