Margem de contribuição: fórmula, exemplo e como decidir um pedido com desconto
BlogVeja a fórmula da margem de contribuição, como calcular o índice e quando aceitar um pedido com desconto, com exemplos numéricos e cenários.

Margem de contribuição é o valor que sobra do preço de venda depois de descontados os custos e as despesas variáveis, e que serve para pagar as despesas fixas e gerar lucro: margem de contribuição = preço de venda − (custos variáveis + despesas variáveis); no pedido com desconto, a regra de decisão é aceitar quando o preço cobre os custos variáveis, há capacidade ociosa, os custos fixos não aumentam e o desconto não vaza para os clientes regulares. Os cálculos abaixo mostram o efeito de um desconto de 30% sobre a margem unitária (queda de 55%) e os cenários em que o mesmo pedido gera ganho ou perda de resultado. Os dados citados valem até 29/10/2026.
A tese deste artigo: a margem de contribuição mede o que cada venda deixa para cobrir a estrutura, e por isso é a medida correta para decisões de curto prazo sobre preço, volume e mix, enquanto o custo total com rateio de fixos distorce essas decisões. A análise de custos e de decisão financeira está no centro de cursos como o curso de Administração da Strong.
O que é margem de contribuição e qual é a fórmula?
Margem de contribuição é a diferença entre o preço de venda e os valores variáveis ligados a essa venda. A nota técnica do Sebrae sobre o tema explica o nome: é “margem” porque resulta da diferença entre o valor da venda e os custos e despesas específicos dessa venda, e é “contribuição” porque indica quanto a venda contribui para pagar as despesas fixas e gerar lucro. Ivan Pinto Dias, na Revista de Administração de Empresas (volume 7, número 24, 1967, páginas 79 a 101), define a margem de contribuição como a diferença entre o preço de venda e o custo variável, e registra que o conceito circulou com outros nomes, como contribuição para o lucro e contribuição para o custo fixo.
| Indicador | Fórmula | O que mostra |
|---|---|---|
| Margem de contribuição unitária | Preço de venda unitário − custos variáveis unitários − despesas variáveis unitárias | Quanto cada unidade vendida deixa para cobrir fixos e lucro |
| Margem de contribuição total | Receita total − custos variáveis totais − despesas variáveis totais | Quanto o volume vendido deixa para cobrir fixos e lucro |
| Índice da margem de contribuição | Margem de contribuição unitária ÷ preço de venda unitário (ou 100% − índice do custo variável) | Que percentual do preço sobra depois dos variáveis |
| Resultado operacional | Margem de contribuição total − custos e despesas fixos | Lucro ou prejuízo do período |
O índice da margem de contribuição, nas palavras de Dias (1967), é obtido subtraindo-se de 100% o índice do custo variável, ou dividindo-se a margem unitária pelo preço de venda unitário. Os dois caminhos chegam ao mesmo percentual.
Como separar custo variável, despesa variável e custo fixo?
O Sebrae define custo variável, nas pequenas empresas, como o valor pago especificamente para adquirir ou produzir o que se vende, e despesa variável como o valor pago especificamente pela venda, como impostos sobre a venda e comissões. O critério prático é perguntar se o valor muda quando a quantidade vendida muda:
| Pergunta | Se a resposta é sim | Exemplos |
|---|---|---|
| O valor muda a cada unidade vendida ou produzida? | Variável | Matéria-prima, embalagem, comissão de venda, impostos sobre a venda, frete de entrega |
| O valor se mantém no mês, qualquer que seja o volume vendido, dentro de uma faixa de atividade? | Fixo | Aluguel, remuneração da equipe administrativa, internet, seguro |
Como calcular a margem de contribuição, passo a passo?
O exemplo publicado pelo Sebrae mostra o cálculo e o erro mais comum. Um comerciante que forma preço com 50% sobre o custo variável de R$ 15,00 vende por R$ 22,50. As despesas variáveis dessa empresa somam 10,5% do preço (7,5% de impostos e 3% de comissão), ou R$ 2,36. A margem de contribuição é R$ 5,14 por unidade, ou 22,8% do preço, e não os 39,5% que o dono imaginava ao subtrair 10,5% dos 50% de acréscimo. Com o acréscimo reduzido para 35%, o preço cai a R$ 20,25 e a margem de contribuição cai a R$ 3,12, ou 15,4%:
| Item (exemplo Sebrae) | Acréscimo de 50% sobre o custo | Acréscimo de 35% sobre o custo |
|---|---|---|
| Preço de venda | R$ 22,50 (100%) | R$ 20,25 (100%) |
| Despesas variáveis (10,5%) | R$ 2,36 | R$ 2,13 |
| Custo variável | R$ 15,00 (66,7%) | R$ 15,00 (74,1%) |
| Margem de contribuição | R$ 5,14 (22,8%) | R$ 3,12 (15,4%) |
A razão é que as despesas variáveis incidem sobre o preço, e o acréscimo se aplica sobre o custo. Reduzir o acréscimo de 50% para 35% reduz a margem unitária em 39,3% (de R$ 5,14 para R$ 3,12; cálculo próprio).
Qual é o exemplo completo com resultado do mês?
Hipótese ilustrativa, não é dado de empresa real. Uma fábrica fictícia de mochilas vende a R$ 200,00 por unidade. O custo variável (matéria-prima e mão de obra variável) é de R$ 90,00, os impostos sobre a venda somam 10% do preço (R$ 20,00) e a comissão é de 5% (R$ 10,00). Os custos fixos são de R$ 120.000 por mês, a capacidade é de 3.000 unidades e a venda regular é de 2.000 unidades:
| Linha | Por unidade (R$) | Mensal, 2.000 unidades (R$) |
|---|---|---|
| Receita | 200,00 | 400.000 |
| (−) Custo variável | 90,00 | 180.000 |
| (−) Impostos sobre a venda (10%) | 20,00 | 40.000 |
| (−) Comissão (5%) | 10,00 | 20.000 |
| (=) Margem de contribuição | 80,00 (índice de 40%) | 160.000 |
| (−) Custos fixos | 120.000 | |
| (=) Resultado do mês | 40.000 |
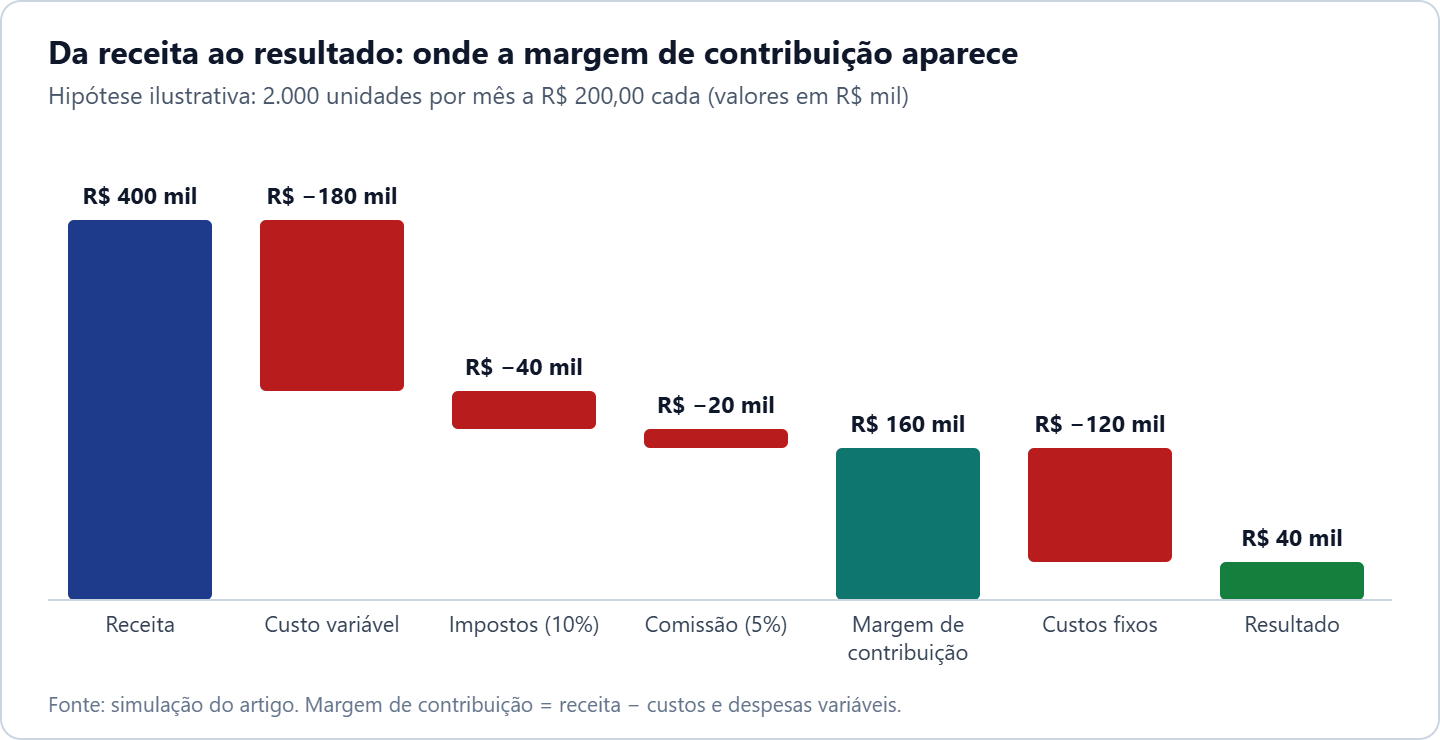
A margem de contribuição total de R$ 160.000 cobre os fixos de R$ 120.000 e deixa R$ 40.000 de resultado. Dividir os fixos pela margem unitária (R$ 120.000 ÷ R$ 80,00) dá 1.500 unidades como volume em que o resultado é zero.
O que a Revista mostra sobre custos variáveis e fixos em um negócio real?
A Revista Estudos e Negócios, publicação da Strong Business School (nº 36, jan–jun/2024, p. 10), traz o plano de negócios de uma empresa de lavagem e estética automotiva a domicílio. O plano estima o custo variável de matéria-prima em cerca de R$ 11,00 por lavagem e relaciona os custos fixos mensais: aluguel de motos (R$ 750,00), combustível (R$ 200,00), aluguel do galpão (R$ 1.300,00) e contas de internet, água e eletricidade (R$ 500,00), além de investimento inicial de cerca de R$ 38.000,00. A soma dos fixos mensais é R$ 2.750,00 (cálculo próprio). Para o serviço, cada lavagem só contribui se o preço superar o custo variável de R$ 11,00 e as demais despesas variáveis, como taxas de cartão e impostos, e o volume mensal precisa gerar margem suficiente para cobrir os R$ 2.750,00. Com um preço de R$ 60,00 por lavagem e sem outras despesas variáveis (hipótese ilustrativa, que não é o preço do plano), a margem seria de R$ 49,00 e o volume de cobertura dos fixos seria de 57 lavagens por mês (R$ 2.750 ÷ R$ 49 = 56,1, arredondado para cima).
Como usar a margem de contribuição para aceitar um pedido com desconto?
Guerreiro e Megliorini, em trabalho apresentado no Congresso Internacional de Custos sobre pedidos especiais de venda, listam quatro critérios para avaliar um pedido a preço inferior ao normal: a existência de capacidade ociosa (ou o custo de adquirir capacidade, como horas extras, segundo turno e subcontratação), o efeito sobre os custos fixos, o resultado marginal do pedido e os efeitos de mercado, como clientes regulares exigirem o mesmo desconto ou uma guerra de preços. O preço mínimo aceitável precisa cobrir ao menos os custos que o pedido faz a empresa incorrer.
Na hipótese da fábrica de mochilas, um cliente pede 500 unidades a R$ 140,00 (desconto de 30%), por venda direta, sem comissão. Os impostos de 10% somam R$ 14,00, e a margem de contribuição do pedido é de R$ 140,00 − R$ 90,00 − R$ 14,00 = R$ 36,00 por unidade, ou R$ 18.000 no total. O desconto de 30% reduziu a margem unitária em 55% (de R$ 80,00 para R$ 36,00). O resultado depende do cenário:
| Cenário (hipótese ilustrativa) | Cálculo | Variação do resultado | Resultado do mês |
|---|---|---|---|
| A. Capacidade ociosa (1.000 unidades) e vendas regulares preservadas | 500 × R$ 36 | + R$ 18.000 | R$ 58.000 |
| B. Só 200 unidades de capacidade livre: 300 vendas regulares deixam de ocorrer | 500 × R$ 36 − 300 × R$ 80 | − R$ 6.000 | R$ 34.000 |
| C. As 500 unidades já seriam vendidas a R$ 200 (o desconto vaza para clientes regulares, com comissão de R$ 7,00) | 500 × (R$ 29 − R$ 80) | − R$ 25.500 | R$ 14.500 |
No cenário A, o pedido eleva o resultado de R$ 40.000 para R$ 58.000 (+45%), porque os custos fixos de R$ 120.000 já estavam pagos pelas vendas regulares e só a margem do pedido entra. No cenário B, a capacidade escassa muda a conta: cada unidade vendida ao cliente do desconto representa a perda da margem de R$ 80,00 de uma venda regular que deixa de ocorrer. No cenário C, o pedido não é incremental, e o desconto apenas reduz a margem de vendas que já aconteceriam. O preço mínimo que cobre os custos variáveis, na hipótese, é de R$ 100,00 (R$ 100,00 − R$ 90,00 − R$ 10,00 de impostos = zero); abaixo disso, cada unidade vendida piora o resultado.
Um desconto concedido a todos os clientes é outra conta. Com preço de R$ 140,00 para todas as vendas regulares, com comissão, a margem unitária cai para R$ 29,00, e manter a margem total de R$ 160.000 exigiria 5.518 unidades por mês (R$ 160.000 ÷ R$ 29,00, arredondado para cima), muito acima da capacidade de 3.000 unidades.
Quando a margem de contribuição unitária leva a decisões erradas?
Quatro situações exigem cuidado, e as três primeiras aparecem na crítica de Dias (1967):
| Situação | Problema | Tratamento |
|---|---|---|
| Projeção fora da faixa de atividade observada | Os dados de comportamento dos custos valem dentro dos limites de capacidade em que foram obtidos | Refazer a análise quando o volume sair da faixa histórica |
| Custo variável unitário tratado como constante | A hipótese de linearidade pode não se sustentar em todos os níveis de atividade | Testar o custo variável nos volumes planejados |
| Rateio de custos fixos entre produtos | O rateio pode distorcer a lucratividade de cada produto e levar a cortar produtos que contribuem | Avaliar produtos pela margem de contribuição e os fixos no conjunto |
| Recurso escasso | A margem por unidade não mostra qual produto rende mais por hora de máquina ou por unidade do recurso limitado | Calcular margem por unidade do recurso escasso |
No caso do recurso escasso, a hipótese é a seguinte: o produto A tem margem de R$ 80,00 e consome 2 horas de máquina (R$ 40,00 por hora), e o produto B tem margem de R$ 50,00 e consome 1 hora (R$ 50,00 por hora). Se as horas de máquina limitam a produção, B rende 25% mais por hora que A (cálculo próprio), embora A tenha a maior margem unitária.
Qual é a diferença entre margem de contribuição, margem bruta e lucro?
| Medida | Como se calcula | Quando usar |
|---|---|---|
| Margem de contribuição | Receita − custos e despesas variáveis | Preço, volume, mix e pedidos especiais no curto prazo |
| Margem bruta | Receita líquida − custo das mercadorias ou dos serviços vendidos, que pode incluir custos fixos de produção | Análise da demonstração do resultado |
| Resultado operacional | Margem de contribuição − custos e despesas fixos | Desempenho do período |
O custeio variável, definido nas normas do Conselho Federal de Contabilidade para o setor público, apropria aos produtos apenas os custos variáveis e trata os fixos como despesas do período. A margem de contribuição é, portanto, um instrumento gerencial; a relação com o custeio exigido nas demonstrações contábeis (custeio por absorção) não foi verificada nesta pesquisa.
Que profissionais e que formação trabalham com margem de contribuição?
A margem de contribuição aparece no trabalho do Administrador, que decide preço e mix, do Analista Financeiro, que monta os cenários de resultado, e do Contador, que estrutura a classificação de custos e despesas. Na Strong, o tema está ao alcance de formações de áreas próximas: o curso de Administração, o de Ciências Contábeis, a Pós-Graduação em Gestão Financeira e o MBA FGV em Gestão, Finanças, Controladoria e Auditoria.
Fontes e metodologia
Fontes consultadas: Sebrae, nota técnica Margem de Contribuição (Biblioteca Sebrae), com o exemplo de preço de R$ 22,50 e R$ 20,25; Ivan Pinto Dias, Algumas observações sobre a margem de contribuição, Revista de Administração de Empresas, volume 7, número 24, 1967, páginas 79 a 101; Reinaldo Guerreiro e Evandir Megliorini, Decisão sobre aceitar pedidos de venda especiais na presença de excesso de capacidade disponível ou pela aquisição de capacidade, em uma perspectiva de curto prazo, Congresso Internacional de Custos (o ano do evento não consta no documento consultado); Conselho Federal de Contabilidade, publicação das NBC T do setor público, para a definição de custeio variável. A margem bruta e a distinção entre margem bruta e de contribuição seguem a definição geral de contabilidade gerencial e não foram verificadas em uma fonte específica.
Cálculos próprios: todos os valores da fábrica de mochilas, dos cenários A, B e C, do preço mínimo de R$ 100,00, do volume de 5.518 unidades, da comparação entre os produtos A e B, da soma dos fixos mensais do plano da Revista e do volume de 57 lavagens resultam de aritmética direta sobre hipóteses ilustrativas, que não são dados de empresas reais. O preço de R$ 60,00 por lavagem não é o preço do plano publicado. Os cenários ignoram, por simplificação, prazos de pagamento, estoques, efeitos de longo prazo no preço dos clientes regulares e a interação entre impostos e regime tributário; a margem de contribuição de empresas reais depende desses itens.
Perguntas frequentes sobre margem de contribuição
O que é margem de contribuição?
É o que sobra do preço de venda depois de descontados os custos e despesas variáveis, e que contribui para pagar as despesas fixas e gerar lucro. A fórmula é preço de venda − (custos variáveis + despesas variáveis).
Como calcular o índice da margem de contribuição?
Divide-se a margem de contribuição unitária pelo preço de venda unitário. No exemplo da fábrica fictícia, R$ 80,00 ÷ R$ 200,00 resulta em 40%. O mesmo valor se obtém subtraindo de 100% o índice do custo variável.
Qual é a diferença entre margem de contribuição e margem de lucro?
A margem de contribuição desconta apenas custos e despesas variáveis. O lucro desconta também os custos e despesas fixos. Por isso a margem de contribuição de um produto pode ser positiva enquanto a empresa tem prejuízo, se o volume não cobrir os fixos.
Vale a pena aceitar um pedido com desconto?
Vale quando o preço cobre os custos variáveis, há capacidade ociosa, os custos fixos não aumentam e o desconto não chega aos clientes regulares. Na hipótese do artigo, o mesmo pedido de 500 unidades a R$ 140,00 gera ganho de R$ 18.000 com ociosidade e perda de R$ 25.500 se substituir vendas regulares.
Margem de contribuição negativa pode ser aceitável?
Só como decisão consciente. O Sebrae afirma que nenhum produto deveria apresentar margem que não contribui e que promoções podem compensar a margem negativa de um item se outros itens apresentarem margens que a cubram. Fora desse caso, vender abaixo dos custos variáveis aumenta o prejuízo a cada unidade.
Que curso da Strong e que carreiras se relacionam ao tema?
O curso de Administração e a Pós-Graduação em Gestão Financeira são os mais diretos para o tema. As carreiras relacionadas são Administrador e Analista Financeiro, ambas no Guia de Carreiras da Strong.